바이낸스
바이낸스 Price Index 뜻 2026|Mark Price 계산·구성 거래소 완벽 정리
바이낸스 Price Index 뜻과 계산 원리를 2026년 최신 기준으로 정리했습니다. 여러 현물 거래소 가격을 가중 평균하는 방식부터 구성 거래소·Weight·3% 가격 이탈 보호·LPP·Mark Price·Last Price 차이까지 알아봅니다.
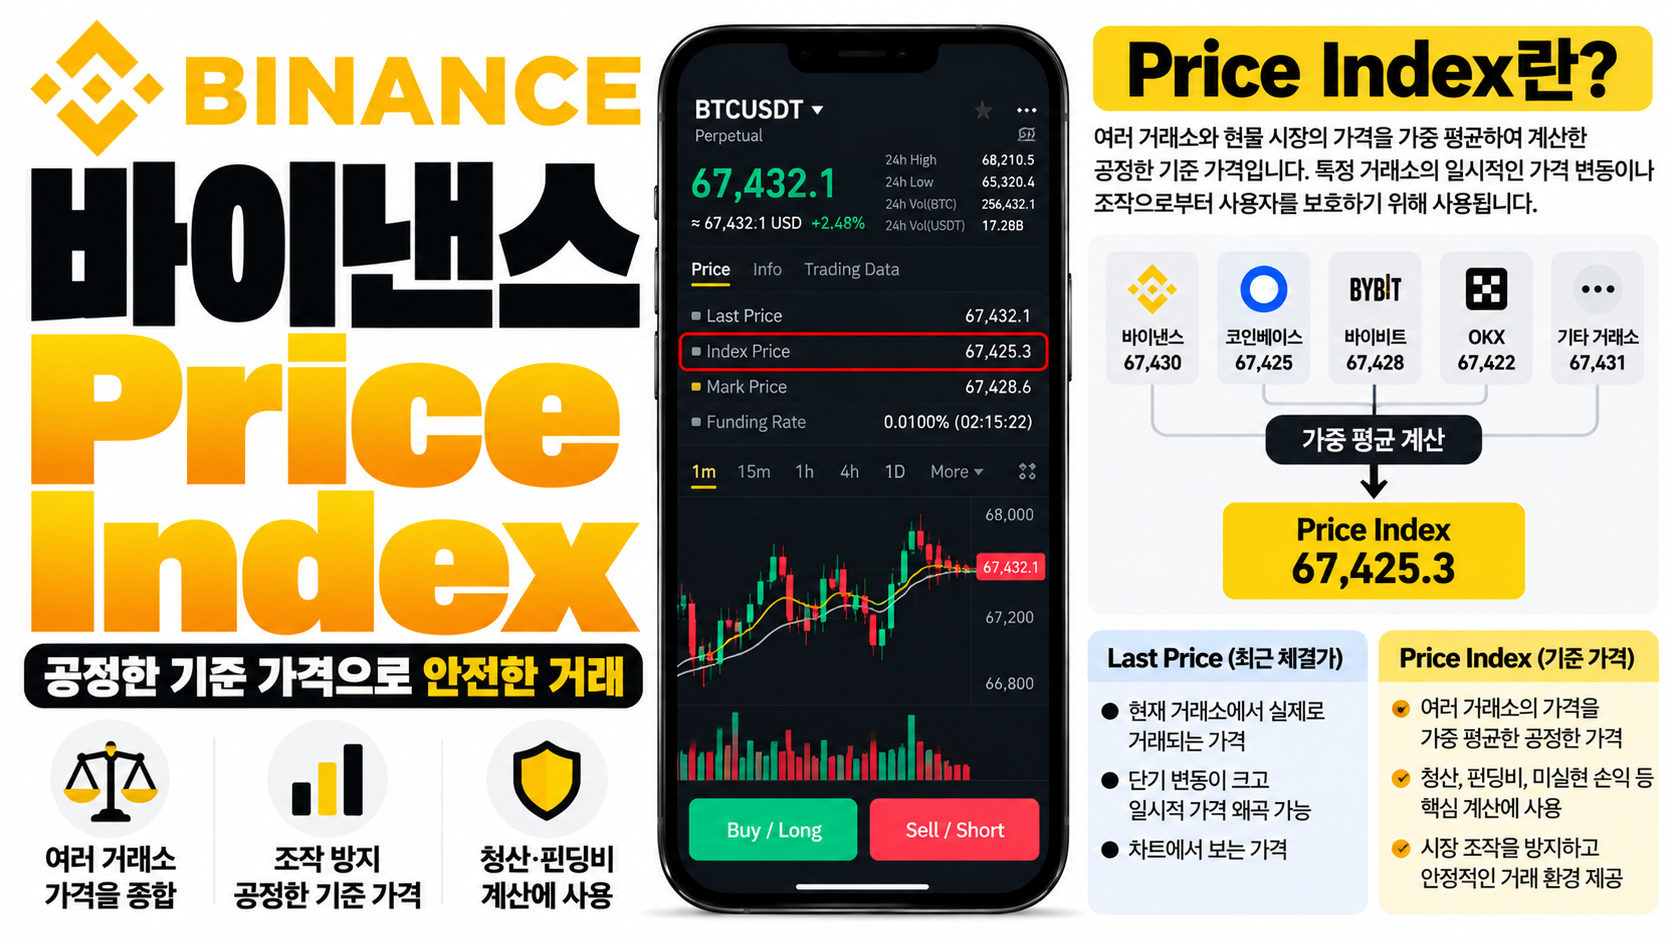
바이낸스 Price Index 뜻 2026
바이낸스 선물거래에는 단순히 Futures 화면에 표시되는 가격 외에도 여러 종류의 기준 가격이 존재합니다.
대표적으로
Last Price
Mark Price
Price Index
가 있습니다.
이 중 Price Index는 Binance Futures의 가격 구조를 이해하는 데 매우 중요한 기준입니다.
쉽게 말하면 Price Index는
여러 주요 Spot 시장의 가격을 종합해 만든 기초자산 기준 가격
입니다.
예를 들어 BTC 가격을 확인할 때 하나의 거래소 가격만 사용하는 것이 아니라 여러 주요 시장의 BTC 현물 가격을 종합합니다.
그리고 이 Price Index는 다시 Mark Price 계산의 핵심 입력값으로 사용됩니다.
따라서 바이낸스 Price Index를 한 문장으로 정리하면
“여러 현물 시장의 가격을 가중 평균해 Futures 기초자산의 공정한 Spot 기준 가격을 만드는 지수”
입니다.
---
바이낸스 Price Index란?
Binance Futures의 Price Index는 여러 주요 Spot 거래소에서 가져온 기초자산 가격을 종합한 값입니다.
예를 들어 BTCUSDT Futures라고 가정하면 하나의 BTC 거래소 가격만 보는 것이 아니라 여러 시장의 BTC 현물 가격을 사용합니다.
Binance는 이 가격들을 단순 평균하는 것이 아니라 각 구성 시장에 적용되는 Weight를 이용해 가중 평균합니다.
구조는 다음과 같이 이해할 수 있습니다.
여러 Spot 가격 수집
↓
이상 가격·연결 상태 확인
↓
각 Price Source Weight 적용
↓
가중 평균
↓
Price Index 생성
↓
Mark Price 계산에 활용
입니다.
---
왜 여러 거래소 가격을 사용할까요?
만약 하나의 거래소 가격만 Futures 기준으로 사용한다고 가정해보겠습니다.
해당 거래소에서
- 순간적인 유동성 부족
- 대규모 Market Order
- 시스템 문제
- 비정상적인 가격 Spike
등이 발생하면 기준 가격 자체가 크게 흔들릴 수 있습니다.
이 가격을 그대로 Futures 청산 계산에 사용한다면 실제 전체 시장이 움직인 것이 아닌데도 많은 Position이 영향을 받을 수 있습니다.
그래서 Binance는 여러 현물 시장의 데이터를 종합합니다.
한 시장에서 이상 움직임이 발생해도 다른 시장의 가격을 함께 사용해 특정 거래소 하나에 대한 의존도를 낮추는 구조입니다.
---
Price Index는 Spot Price인가요?
개념적으로는 기초자산의 Spot 시장 가격을 대표하는 기준값이라고 볼 수 있습니다.
하지만 Binance Spot에서 실제로 지금 BTC를 사고팔 수 있는 특정 Order Book 가격과 동일하다고 생각하면 안 됩니다.
Price Index는 여러 시장의 가격을 합친 지수 가격입니다.
즉
Binance Spot 실제 가격 → Binance 하나의 현물 Order Book 가격
Price Index → 여러 현물 시장 가격을 종합한 기준값
입니다.
따라서 Price Index가 100,000이라고 해서 Binance Spot에서 반드시 정확히 100,000에 BTC를 사고팔 수 있다는 뜻은 아닙니다.
---
Price Index와 Mark Price 차이
가장 중요한 차이입니다.
Price Index
여러 Spot 시장의 가격을 종합합니다.
즉 기초자산의 현물 기준 가격에 가깝습니다.
Mark Price
Price Index뿐 아니라 Futures의
Funding
Bid·Ask
Contract Price
등을 함께 반영해 계산합니다.
Mark Price는 Futures에서
Liquidation
과
Unrealized PnL
등의 위험 관리에 사용됩니다.
따라서
Price Index → Mark Price의 핵심 재료
Mark Price → 실제 Futures 위험 관리 기준
이라고 이해하면 쉽습니다.
---
---
Price Index와 Last Price 차이
Last Price는 완전히 다른 개념입니다.
Last Price
Binance Futures Contract에서 가장 최근 실제로 체결된 가격입니다.
Price Index
여러 Spot 시장의 가격을 종합한 기준 가격입니다.
예를 들어 현재
Futures Last Price = 101,000
인데
Price Index = 100,000
일 수 있습니다.
Futures 시장의 매수 수요가 강해 Spot 시장보다 Futures Contract가 높은 가격에서 거래되고 있다면 이런 차이가 나타날 수 있습니다.
반대로 Futures 가격이 Spot보다 낮게 거래되는 상황도 가능합니다.
---
Price Index·Mark Price·Last Price 비교
| 구분 | Price Index | Mark Price | Last Price |
|---|---|---|---|
| 기본 의미 | 여러 Spot 시장 종합 가격 | Futures 공정 가격 | Futures 최근 체결 가격 |
| 실제 Futures 체결가 | X | X | O |
| Spot 시장 반영 | 핵심 | Price Index를 통해 반영 | 간접적 |
| Funding 반영 | X | O | X |
| Futures Order Book 반영 | 직접적이지 않음 | O | O |
| Mark Price 계산 | 입력값 | 결과값 | 입력 요소 |
| 청산 기준 | 직접 기준 아님 | 핵심 기준 | 직접 기준 아님 |
| 미실현 PnL | 직접 기준 아님 | 사용 | 기본 기준 아님 |
가장 단순하게 기억하면
Price Index → 현물 시장의 기준
Mark Price → Futures 위험 관리 기준
Last Price → 실제 Futures 체결 가격
입니다.
---
바이낸스 Price Index 계산 공식
Binance 공식 USDⓈ-M 문서의 기본 공식은 다음 구조입니다.
Price Index = 각 구성 거래소 Spot Price × 해당 거래소 Weight의 합
보다 정확하게 표현하면
Price Index = Σ(Weight Percent × Spot Price)
입니다.
여기서 각 거래소의 Weight Percent는 전체 Weight에서 해당 거래소가 차지하는 비율을 의미합니다.
즉 모든 거래소 가격을 똑같이 1/N로 단순 평균하는 구조라고 단정하면 안 됩니다.
---
간단한 Price Index 계산 예시
원리를 쉽게 이해하기 위한 예시입니다.
세 Spot 시장의 가격과 Weight가 다음과 같다고 가정하겠습니다.
| 시장 | BTC 가격 | Weight |
|---|---|---|
| A | 100,000 | 50% |
| B | 100,100 | 30% |
| C | 99,900 | 20% |
계산하면
100,000 × 0.5
+
100,100 × 0.3
+
99,900 × 0.2
입니다.
결과는 약
100,010
이 됩니다.
즉 어느 한 거래소의 가격을 그대로 사용하는 것이 아니라 여러 가격에 Weight를 적용해 하나의 Index를 만듭니다.
---
Binance Price Index에는 어떤 거래소가 들어갈까?
2026년 9월 최신 Binance USDⓈ-M 공식 문서에서는 Price Index가 다양한 시장의 가격을 사용할 수 있다고 안내하고 있습니다.
대표적으로
Binance
KuCoin
OKX
HitBTC
Gate.io
MEXC
Coinbase
Kraken
Bitget
Bitfinex
Bybit
등의 Centralized Exchange뿐 아니라 특정 Contract에서는
PancakeSwap
Uniswap
Raydium
같은 DEX 데이터도 Price Index 구성에 포함될 수 있습니다.
Aster 역시 현재 공식 문서의 가능한 Price Source 목록에 포함되어 있습니다.
다만 중요한 점은 모든 Futures Contract가 이 모든 시장을 똑같이 사용하는 것은 아니라는 것입니다.
---
모든 종목의 구성 거래소가 같은가요?
아닙니다.
각 Futures Contract의 Price Index Constituents와 Weight는 서로 다를 수 있습니다.
예를 들어 BTCUSDT에 사용하는 구성 시장과 특정 소형 알트코인 Contract에 사용할 수 있는 시장은 다를 수 있습니다.
해당 자산을 실제로 거래하는 Spot 시장이 어디인지,
가격 데이터가 안정적으로 제공되는지,
충분한 시장 품질이 존재하는지
등이 영향을 줄 수 있습니다.
따라서
Price Index 구성 거래소 = 모든 Futures에서 동일
이라고 생각하면 안 됩니다.
---
Weight도 계속 같나요?
아닙니다.
Binance는 Price Index의 구성 시장뿐 아니라 Weight도 변경할 수 있습니다.
Price Index는 현재 시장 상황을 반영해야 하기 때문에 구성 요소가 영구적으로 고정돼 있는 구조가 아닙니다.
따라서 오래된 블로그에서
BTC Price Index의 A 거래소 Weight는 몇 %
라고 확인했더라도 현재는 값이 달라졌을 수 있습니다.
실제 거래에서는 최신 Price Index 정보를 확인하는 것이 좋습니다.
---
Binance가 Price Index 구성을 바꾸기도 하나요?
네.
실제로 Binance는 Futures Contract별 Price Index 구성 시장과 Weight를 변경하는 공지를 지속적으로 발표합니다.
예를 들어 2026년에는 XAUUSDT Perpetual의 Price Index 구성과 Weight가 조정된 사례가 있습니다.
즉 Price Index는 단순한 고정 공식이 아니라 실제 시장 환경에 맞춰 유지·관리되는 지수 시스템입니다.
---
DEX 가격도 Price Index에 들어가나요?
일부 Contract에서는 가능합니다.
Binance 공식 문서에 따르면 2025년 2월 10일 이후 상장된 Contract에서는 데이터 이용 가능성과 Price Feed 안정성을 전제로
PancakeSwap
Uniswap
Raydium
등의 가격 소스가 Constituents로 사용될 수 있습니다.
따라서 Price Index가 반드시 Centralized Exchange 가격만으로 구성된다고 생각하면 안 됩니다.
---
Binance Futures Last Price도 구성 요소가 될 수 있나요?
2026년 최신 USDⓈ-M 공식 문서에서는 Binance가 필요하다고 판단하는 경우 Binance Futures Last Price 역시 Price Index Constituent로 포함할 수 있다고 안내합니다.
다만 이것이 모든 Contract에서 Futures Last Price가 항상 Price Index에 포함된다는 뜻은 아닙니다.
Contract와 현재 Index 구성은 실제 Price Index 페이지를 기준으로 확인해야 합니다.
---
Price Index가 한 거래소 이상 가격 때문에 흔들리지는 않을까?
Binance는 이를 막기 위한 별도의 보호 장치를 적용합니다.
대표적인 것이
Single Price Source Deviation Protection
입니다.
하나의 구성 시장 가격이 다른 Price Source들의 중앙값에서 지나치게 벗어난 경우 해당 가격을 그대로 Index에 넣지 않습니다.
이런 보호가 없으면 한 거래소의 Flash Crash나 가격 이상이 전체 Price Index를 왜곡할 수 있기 때문입니다.
---
일반적인 3% Deviation Protection
2026년 공식 USDⓈ-M 문서 기준 일반적인 Price Source에서는 특정 거래소의 최신 가격이 전체 Price Source의 Median에서 3%보다 크게 이탈하면 해당 값을 제한합니다.
예를 들어 모든 가격 소스의 Median이
20,000
이라고 가정하겠습니다.
특정 거래소 가격이
21,400
으로 약 7% 높게 이탈했다고 해보겠습니다.
이를 그대로 사용하지 않고
20,000 × 1.03 = 20,600
수준으로 제한할 수 있습니다.
반대로 가격이 크게 낮게 이탈했다면
Median × 0.97
수준으로 제한하는 구조입니다.
---
왜 3%로 제한할까?
목적은 하나의 Price Source가 전체 Index에 지나친 영향을 주는 것을 막는 것입니다.
예를 들어 특정 거래소에 순간적인 Flash Crash가 발생해 BTC가 다른 시장보다 10% 낮게 거래됐다고 가정해보겠습니다.
그 값을 그대로 Price Index에 포함하면 Mark Price까지 영향을 받을 수 있습니다.
결과적으로 Futures Position과 Liquidation 계산에도 영향을 줄 수 있습니다.
Deviation Protection은 이러한 전염 효과를 줄이는 역할을 합니다.
---
모든 Index의 Deviation Cap이 3%인가요?
아닙니다.
현재 Binance 공식 문서에는 일부 주요 Index에 1% Deviation Cap이 적용된다고 별도로 표시돼 있습니다.
2026년 9월 최신 문서 기준 예시에는
BTCUSDT
BTCUSDC
ETHUSDT
ETHUSDC
BNBUSDT
BNBUSDC
SOLUSDT
XRPUSDT
등이 포함됩니다.
따라서
모든 Price Index는 무조건 3%
라고 생각하면 안 됩니다.
일부 지정 Index에는 더 좁은 보호 범위가 적용될 수 있습니다.
---
이상 가격이 정상화되면 어떻게 되나요?
특정 거래소 가격이 Median 기준 허용 범위 안으로 다시 돌아오면 Binance는 해당 Price Source를 원래 값으로 다시 반영할 수 있습니다.
즉 이상 가격이 발생했다고 해당 거래소 데이터가 영구적으로 제거되는 구조는 아닙니다.
정상 시장 가격으로 복귀하면 다시 Index 계산에 정상적으로 사용될 수 있습니다.
---
거래소 연결이 끊어지면?
Price Index에는 또 다른 중요한 보호 기능이 있습니다.
Binance가 특정 구성 거래소의 데이터를 가져올 수 없거나 해당 거래소의 Trading Data가 일정 시간 동안 업데이트되지 않는 상황이 발생할 수 있습니다.
현재 공식 USDⓈ-M 자료에서는 5분 동안 업데이트가 없으면 해당 거래소의 Weight를 0으로 설정한다고 설명합니다.
즉 데이터가 멈춘 오래된 가격을 계속 Price Index에 사용하는 것을 방지합니다.
---
Weight가 0이 되면 어떻게 될까?
예를 들어 Price Index에
A
B
C
세 시장이 들어 있는데 B의 Price Feed가 중단됐다고 가정하겠습니다.
B의 Weight가 0이 되면 사용 가능한 나머지 시장을 기반으로 Price Index가 계산됩니다.
즉
고장난 Price Source를 계속 사용하는 것
보다
정상적인 Price Source만 이용해 Index를 유지
하는 방식입니다.
---
여러 거래소가 동시에 문제가 생기면?
대부분의 경우 나머지 정상적인 Price Source를 이용할 수 있습니다.
하지만 충분히 안정적인 Price Index 데이터를 얻을 수 없는 수준까지 문제가 커질 수도 있습니다.
이때 Binance가 사용하는 보호 메커니즘 중 하나가
Last Price Protected
입니다.
---
Last Price Protected란?
LPP는
Last Price Protected
의 약자입니다.
Binance가 안정적인 Price Index와 Mark Price Reference Data를 확보하기 어려운 특수 상황에서 사용하는 보호 방식입니다.
이 경우 Contract의 최근 거래 가격을 일정한 보호 범위 안에서 이용해 Price Index를 임시로 업데이트하고 Mark Price 계산에 활용할 수 있습니다.
목적은 안정적인 Price Index가 없는 상황에서 비정상적인 Mark Price와 불필요한 Liquidation이 발생하는 것을 줄이는 것입니다.
---
LPP는 평상시 Price Index 방식인가요?
아닙니다.
일반적인 Standard Futures에서는 여러 Spot 시장을 기반으로 Price Index를 계산합니다.
LPP는 안정적인 Index Reference를 확보하기 어려운 특별한 상황에서 사용하는 보호 메커니즘입니다.
시장 데이터가 정상화되면 Standard Price Index·Mark Price 체계로 복귀할 수 있습니다.
---
2026년에도 LPP가 실제로 사용됐나요?
네.
2026년에도 일부 신규 또는 특정 USDⓈ-M Perpetual Contract에서 LPP를 사용한 뒤 안정적인 Price Index가 확보되면 Standard Mark Price 계산 방식으로 전환한 사례가 있습니다.
따라서 LPP는 단순한 이론적인 기능이 아니라 실제 Futures 시장에서 사용되는 보호 장치입니다.
---
신규 Futures Contract는 Price Index를 바로 만들 수 있을까?
항상 그런 것은 아닙니다.
새로운 Token의 Spot 시장이 충분히 형성되지 않았거나 여러 시장에서 안정적인 가격 데이터를 얻기 어렵다면 신뢰할 수 있는 Price Index를 즉시 만들기 어려울 수 있습니다.
이런 환경에서는 Pre-Market Mark Price나 LPP와 같은 별도 보호 메커니즘이 사용될 수 있습니다.
이후 안정적인 Spot Index를 만들 수 있게 되면 Standard Mark Price 계산으로 전환됩니다.
---
Cross Rate란?
모든 자산이 모든 Quote Asset에 대해 직접적인 Spot Pair를 가지고 있는 것은 아닙니다.
이 경우 Binance는 Cross Rate를 이용해 Synthetic Index를 계산할 수 있습니다.
예를 들어 직접적인
TOKEN/USDT
가격이 충분하지 않다면 개념적으로
TOKEN/BTC
와
BTC/USDT
가격을 조합해 TOKEN/USDT 가격을 계산할 수 있습니다.
이를 Synthetic Price 또는 Synthetic Index 구조로 이해할 수 있습니다.
---
Cross Rate가 필요한 이유
Price Index는 Futures Contract의 기초자산 가격을 계속 제공해야 합니다.
그런데 특정 Quote Asset 기준의 직접 Spot Pair가 모든 주요 시장에 존재하지 않을 수 있습니다.
이때 다른 유동성이 높은 Pair를 연결해 가격을 계산하면 더 많은 Price Source를 활용할 수 있습니다.
다만 이러한 구성 방식도 Contract별 Index Methodology에 따라 달라질 수 있습니다.
---
Price Index가 청산 가격인가요?
아닙니다.
이 부분은 반드시 구분해야 합니다.
Binance Futures의 Liquidation에서 중요한 가격은
Mark Price
입니다.
Price Index는 Mark Price를 계산하는 핵심 입력값입니다.
즉
Price Index
↓
Mark Price 계산
↓
Unrealized PnL·Liquidation Risk
구조입니다.
따라서
Price Index가 내 Liquidation Price에 도달하면 바로 청산
이라고 설명하면 정확하지 않습니다.
---
Price Index가 미실현 PnL을 직접 계산하나요?
일반적으로 Position의 Unrealized PnL은 Mark Price를 이용합니다.
Price Index는 Mark Price 계산에 사용됩니다.
즉
Price Index → 간접 영향
Mark Price → 직접적인 Unrealized PnL 기준
이라고 이해하는 것이 좋습니다.
---
Price Index가 실제 Realized PnL을 결정하나요?
아닙니다.
실현 손익은 실제 Position을 종료한 실제 체결 가격과 관련됩니다.
예를 들어
Price Index = 100,000
Mark Price = 100,050
인데
실제 Market Close 평균 체결 가격이
99,950
일 수도 있습니다.
이 경우 실제 Position 종료 결과에는 99,950의 체결 결과가 중요합니다.
즉 Price Index는 실제 Exit Price를 보장하지 않습니다.
---
Price Index와 Funding Rate 관계
Price Index는 Funding Rate와도 간접적으로 연결됩니다.
Perpetual Futures에서는 Futures 시장 가격이 Spot 기준 가격과 장기간 크게 벌어지지 않도록 Funding 구조를 사용합니다.
Price Index는 Spot 시장의 기준값 역할을 하므로 Futures 가격과 Spot Index 사이의 괴리를 판단하는 과정에서 중요한 역할을 합니다.
또 Mark Price 계산의 Price 1에는
Price Index
와
Last Funding Rate
가 함께 사용됩니다.
따라서 Price Index·Mark Price·Funding Rate는 서로 연결된 Futures 가격 시스템이라고 볼 수 있습니다.
---
Funding이 양수면 Price Index도 올라가나요?
그렇게 단순하게 연결되지는 않습니다.
Price Index는 기본적으로 Spot 시장의 가격을 종합합니다.
Funding Rate가 높아졌다고 해서 Price Index 자체가 자동으로 올라가는 구조가 아닙니다.
오히려 Futures Contract 가격과 Price Index 사이의 관계가 Funding Rate 형성에 영향을 줄 수 있습니다.
즉
Price Index = Spot 기준
Funding = Futures와 Spot의 균형 메커니즘
으로 구분하는 것이 좋습니다.
---
Price Index와 Basis 관계
Basis는 Futures 가격과 Spot 기준 가격 사이의 차이와 관련된 개념입니다.
예를 들어
Futures = 101,000
Price Index = 100,000
이라면 Futures가 Spot 기준보다 높은 상태입니다.
이 차이가 Futures 시장 Basis와 관련됩니다.
Mark Price 계산에서도 Order Book Bid·Ask와 Price Index의 차이를 이용한 Moving Average Basis가 사용됩니다.
따라서 Price Index는 Futures Premium·Discount를 측정하는 기준점 역할도 합니다.
---
Price Index와 Price Protection 관계
Price Protection은 Futures TP·SL Trigger 시
Mark Price
와
Last Price
의 차이를 확인합니다.
Price Index를 직접 두 가격 중 하나로 비교하는 것은 아니지만 Mark Price 계산의 핵심 재료가 Price Index이기 때문에 간접적으로 Price Protection 구조에도 연결됩니다.
흐름을 보면
여러 Spot 가격
↓
Price Index
↓
Mark Price
↓
Mark Price ↔ Last Price 비교
↓
Price Protection
입니다.
---
Price Index와 Price Cap Floor 관계
Price Cap / Floor에서는 Mark Price를 기준으로 Futures 주문의 허용 가격 범위를 제한합니다.
Price Index가 바로 Cap이나 Floor를 결정하는 직접 기준은 아니지만 Mark Price의 핵심 요소이므로 간접적으로 연결되어 있습니다.
따라서 Futures의 가격 보호 구조를 전체적으로 보면
Price Index → Spot Reference
Mark Price → Risk Reference
Price Cap Floor → Execution Protection
Price Protection → Conditional Trigger Protection
이라고 정리할 수 있습니다.
---
COIN-M Price Index도 같은 개념인가요?
기본 목적은 같습니다.
COIN-M Futures에서도 여러 Spot 시장 가격을 종합해 Price Index를 만들고 이를 Mark Price 계산에 사용합니다.
2026년 1월 업데이트된 Binance 공식 COIN-M 자료에서도 Price Index를 주요 Spot 거래소 가격을 종합한 값으로 설명합니다.
다만 USDⓈ-M과 COIN-M은 Contract 구조와 Quote 방식이 다르므로 실제 Symbol과 Index 구성은 해당 시장의 공식 자료를 확인하는 것이 좋습니다.
---
COIN-M 구성 거래소도 같나요?
반드시 같지 않습니다.
현재 공식 COIN-M 자료에서는 예시 Price Source로
Bitstamp
Coinbase
Kraken
Binance
KuCoin
OKX
등이 안내됩니다.
실제 구성 시장과 Weight는 Contract에 따라 달라질 수 있습니다.
따라서 USDⓈ-M Index 구성을 COIN-M에 그대로 적용하면 안 됩니다.
---
TradFi Futures의 Price Index는 다를 수 있습니다
2026년 Binance에는 주식·원자재 등 전통 금융자산을 기초로 하는 TradFi Perpetual Contract도 존재합니다.
이 Contract들은 Crypto Spot 거래소 대신 외부 Market Data Vendor의 가격을 이용할 수 있습니다.
즉 BTC Price Index처럼 여러 Crypto Exchange의 Spot 가격을 종합하는 방식과 완전히 동일하지 않습니다.
---
시장이 닫히는 TradFi 자산은 어떻게 할까?
Crypto 시장은 24시간 거래되지만 주식과 일부 원자재의 기초 시장에는 거래 시간과 휴장 시간이 있습니다.
따라서 TradFi Perpetual은 기초 시장이 닫힌 시간에 일반적인 Price Feed를 계속 받을 수 없는 문제가 있습니다.
2026년 현재 일부 Equity·Commodity TradFi Perpetual에서는 비거래 시간에 Orderbook EWMA 방식을 이용하는 Price Index 구조가 적용됩니다.
즉 TradFi Price Index는 일반 Crypto Perpetual과 별도로 이해해야 합니다.
---
XAUUSDT 같은 종목은 어떻게 구성될까?
금 기반 XAUUSDT처럼 전통자산을 기초로 하는 Contract는 일반 BTC Price Index와 다른 Source를 사용할 수 있습니다.
2026년 Binance는 XAUUSDT의 Price Index 구성에서
- Binance의 PAXG 관련 시장
- 외부 금 가격 데이터 Vendor
등의 Weight를 조정한 사례가 있습니다.
따라서 Price Index의 실제 Constituents는 기초자산 특성에 따라 상당히 다를 수 있습니다.
---
Price Index Constituents는 어디에서 확인하나요?
Binance의 실시간 Price Index 페이지에서 Contract별 구성 정보를 확인할 수 있습니다.
API 사용자라면 현재 Constituents를 조회할 수도 있습니다.
USDⓈ-M에서는
`/fapi/v1/constituents`
계열 Endpoint를 통해 관련 정보를 확인할 수 있습니다.
COIN-M에서는
`/dapi/v1/constituents`
를 이용할 수 있습니다.
여기서 구성 Market과 Price, Weight 등의 정보를 확인할 수 있는 환경이 제공됩니다.
---
API에서 확인할 수 있는 정보
Index Constituent 조회에서는 대표적으로
Exchange
Symbol
Price
Weight
같은 정보를 확인할 수 있습니다.
따라서 자동매매 시스템에서는 Price Index 숫자 하나만 확인하는 것이 아니라 어떤 Price Source로 Index가 구성되는지 별도로 분석할 수도 있습니다.
---
Price Index가 갑자기 달라지는 이유
Price Index는 실시간 시장 데이터를 반영합니다.
따라서 기초 Spot 가격이 움직이면 Price Index도 움직입니다.
또 다음과 같은 상황에서도 변화할 수 있습니다.
Constituent Weight 변경
가격 소스 이상
Price Source Weight 0 처리
Deviation Cap 적용
Index 구성 시장 변경
LPP 적용 또는 종료
즉 Price Index 변화가 단순히 하나의 거래소 BTC 가격 변화 때문이라고 단정하면 안 됩니다.
---
한 거래소에서 Flash Crash가 발생하면?
이것이 Price Index 보호 장치가 필요한 대표적인 사례입니다.
다른 시장에서 BTC가
약 100,000
부근인데 한 거래소에서 순간적으로
90,000
까지 내려갔다고 가정하겠습니다.
해당 가격을 그대로 높은 Weight로 반영하면 Price Index까지 크게 하락할 수 있습니다.
Binance는 Median Deviation Protection 등의 방식을 이용해 이런 Price Source 영향을 제한할 수 있습니다.
이 때문에 Futures의 Risk Reference가 특정 한 시장의 Flash Crash를 그대로 따라가는 위험을 줄일 수 있습니다.
---
Price Index는 조작이 불가능한가요?
여러 Price Source와 보호 규칙을 사용하는 이유 중 하나가 시장 조작 위험을 줄이는 것입니다.
하지만 어떤 지수 시스템도 모든 시장 위험을 완전히 제거할 수 있다고 보장할 수는 없습니다.
여러 구성 시장에서 동시에 큰 가격 변화가 발생하면 Price Index 역시 실제 시장을 따라 움직여야 합니다.
즉 Price Index의 목적은
시장 움직임을 막는 것
이 아니라
한 개 Price Source의 비정상적인 영향력을 줄이는 것
입니다.
---
실제 시장 전체가 급락하면 Price Index도 급락합니다
이 점이 중요합니다.
Price Index 보호 기능이 있다고 해서 BTC가 실제로 여러 Spot 시장에서 10% 급락했는데 Index가 이전 가격에 계속 머무는 것은 아닙니다.
여러 주요 시장이 동일한 방향으로 움직이면 그것은 실제 시장 변화일 가능성이 높습니다.
Price Index 역시 이 변화를 반영합니다.
따라서 Price Index 보호는 투자 손실 방지 기능이 아닙니다.
---
Price Index와 청산 위험
Price Index가 급락하면 이를 기반으로 계산되는 Mark Price도 영향을 받을 수 있습니다.
Long Position에서는 Mark Price 하락이 Liquidation Risk를 높일 수 있습니다.
반대로 Short Position에서는 Mark Price 상승이 위험을 높일 수 있습니다.
따라서 Price Index는 직접적인 Liquidation Price는 아니지만 Futures 청산 구조의 가장 아래쪽 기초 데이터 중 하나입니다.
---
Price Index와 실제 주문 체결을 혼동하지 마세요
예를 들어 화면에
Price Index = 100,000
이라고 표시되어 있다고 가정해보겠습니다.
현재 Futures Order Book의 Best Ask가
100,120
이라면 Market Buy는 Price Index 100,000이 아니라 실제 Order Book 유동성을 이용합니다.
따라서 Price Index를 보고
“100,000에 바로 살 수 있다.”
고 생각하면 안 됩니다.
---
Price Index를 매매 신호로 사용해야 할까요?
Price Index는 기본적으로 가격 기준과 Futures 위험 관리 시스템을 위한 지수입니다.
그 자체가
매수 신호
또는
매도 신호
를 제공하는 지표는 아닙니다.
Futures Last Price와 Price Index 사이의 차이를 시장 Basis나 Premium 관점에서 분석할 수는 있지만 Price Index만으로 가격 방향을 판단하는 것은 다른 문제입니다.
---
Price Index와 Premium 차이
Price Index가 Spot 기준 가격이라면 Futures Contract는 그보다 높거나 낮게 거래될 수 있습니다.
예를 들어
Price Index = 100,000
Futures Price = 100,500
이라면 Futures 시장이 Spot 기준보다 높은 상태입니다.
반대로
Futures Price = 99,500
이라면 Spot 기준보다 낮은 상태입니다.
이러한 괴리는 Funding·Basis·시장 수급과 함께 분석할 수 있습니다.
---
바이낸스 Price Index 자주 하는 실수
Price Index를 실제 Binance Spot 가격이라고 생각
여러 시장을 종합한 지수이며 하나의 Spot Order Book 가격과 동일하지 않습니다.
Price Index와 Mark Price를 같은 것으로 생각
Price Index는 Mark Price 계산의 핵심 입력값입니다.
Price Index가 청산 가격이라고 생각
청산 판단의 핵심은 Mark Price입니다.
Price Index에서 Market Order가 체결된다고 생각
실제 주문은 Order Book에서 체결됩니다.
모든 Futures의 구성 거래소가 같다고 생각
Contract별 Constituents와 Weight가 다를 수 있습니다.
모든 가격 Source가 동일 Weight라고 생각
가중 평균 방식이며 Weight는 달라질 수 있습니다.
한 Price Source의 이상 가격이 그대로 반영된다고 생각
Deviation Cap 등 보호 규칙이 존재합니다.
Index 구성은 한번 정해지면 바뀌지 않는다고 생각
Binance는 Constituents와 Weight를 변경할 수 있습니다.
---
바이낸스 Price Index 체크리스트
Price Index를 확인할 때는 다음 흐름으로 보면 이해하기 쉽습니다.
Futures Contract 확인
→ USDⓈ-M / COIN-M 확인
→ 현재 Price Index 확인
→ Mark Price 확인
→ Last Price 확인
→ 세 가격의 차이 확인
→ Price Index Constituents 확인
→ Weight 확인
→ Liquidation Price·Margin Ratio 확인
특히 Position을 보유하고 있다면 Price Index 하나만 보기보다 Mark Price와 Last Price를 함께 확인하는 것이 좋습니다.
---
바이낸스 Price Index FAQ
바이낸스 Price Index란 무엇인가요?
여러 주요 Spot 시장의 기초자산 가격을 가중 평균해 만든 Futures 기준 가격입니다.
Price Index와 Mark Price 차이는 무엇인가요?
Price Index는 Spot 시장 종합 가격이고 Mark Price는 Price Index와 Funding·Futures Order Book 등의 데이터를 추가로 반영해 계산하는 Futures 공정 가격입니다.
Price Index와 Last Price 차이는 무엇인가요?
Price Index는 여러 Spot 시장을 기반으로 하지만 Last Price는 Binance Futures Contract에서 가장 최근 실제로 체결된 가격입니다.
Price Index는 청산에 사용되나요?
직접적인 청산 기준은 Mark Price입니다. Price Index는 Mark Price 계산의 핵심 요소이므로 간접적으로 청산 구조에 영향을 줍니다.
Price Index에서 실제 거래가 되나요?
아닙니다.
실제 Futures 주문은 Order Book에서 체결됩니다.
Price Index는 어떻게 계산하나요?
여러 구성 Spot 시장의 가격에 각각 Weight를 적용한 가중 평균 방식입니다.
모든 거래소 Weight가 같은가요?
아닙니다.
구성 시장과 Weight는 Contract별로 다를 수 있으며 Binance가 변경할 수 있습니다.
한 거래소 가격이 크게 이상하면 어떻게 되나요?
일반적인 Price Source에서는 Median에서 3% 이상 벗어나는 경우 값이 제한될 수 있습니다. 일부 지정 Index에는 1% Deviation Cap이 적용됩니다.
거래소 Price Feed가 끊기면 어떻게 되나요?
현재 공식 기준 Binance가 데이터를 가져올 수 없거나 5분 동안 Trading Data가 업데이트되지 않으면 해당 Source Weight를 0으로 설정할 수 있습니다.
DEX 가격도 사용하나요?
일부 Contract에서는 PancakeSwap·Uniswap·Raydium 등의 가격 Source를 사용할 수 있습니다.
Price Index 구성 거래소는 바뀔 수 있나요?
네.
Binance는 Constituents와 Weight를 변경할 수 있습니다.
LPP란 무엇인가요?
Last Price Protected로, 안정적인 Price Index Reference를 확보하기 어려운 특수 상황에서 사용할 수 있는 보호 메커니즘입니다.
Price Index와 Spot Price는 같은가요?
Spot 시장의 공정 가격을 대표하는 지수라는 의미에서는 비슷하지만 특정 거래소 하나의 실제 Spot 체결 가격과 동일한 것은 아닙니다.
Price Index가 내려가면 바로 청산되나요?
아닙니다.
Liquidation 판단에는 Mark Price와 Margin 상태 등이 사용됩니다.
---
바이낸스 Price Index 핵심 정리
| 항목 | 내용 |
|---|---|
| Price Index | 여러 Spot 시장 종합 기준 가격 |
| 계산 | 구성 Price × Weight의 가중 평균 |
| 핵심 목적 | 안정적인 Spot Reference 제공 |
| Mark Price 관계 | 핵심 구성 요소 |
| 실제 Futures 체결가 | X |
| 청산 직접 기준 | X |
| Liquidation 핵심 가격 | Mark Price |
| 구성 시장 | Contract별 상이 |
| Weight | Contract별·시점별 상이 가능 |
| 구성 변경 | 가능 |
| 일반 Deviation Cap | 3% 보호 구조 |
| 일부 주요 Index | 1% Cap 적용 |
| Price Feed 5분 미업데이트 | Source Weight 0 가능 |
| DEX Source | 일부 Contract에서 가능 |
| Cross Rate | 직접 Quote 없을 때 사용 가능 |
| LPP | 안정적인 Index 확보 어려울 때 보호 |
| USDⓈ-M | 적용 |
| COIN-M | 적용 |
| TradFi | 별도 Price Source·Methodology 가능 |
바이낸스 Price Index의 핵심은
“하나의 거래소 가격을 Futures 기준으로 사용하는 것이 아니라, 여러 Spot 시장의 가격을 종합해 Mark Price의 기초가 되는 안정적인 기준값을 만드는 것”
입니다.
---
마무리
바이낸스 Price Index는 Futures 가격 구조에서 가장 기초가 되는 요소 중 하나입니다.
전체 흐름을 정리하면
여러 Spot 시장
↓
Price Source별 가격·Weight
↓
Price Index
↓
Funding·Basis·Contract Price 등 반영
↓
Mark Price
↓
Unrealized PnL·Liquidation Risk
입니다.
따라서 Futures 화면의 세 가지 가격은 서로 구분해야 합니다.
Price Index → 현물 시장 기준
Mark Price → Futures 공정 가격·위험 관리 기준
Last Price → 실제 Futures 최근 체결 가격
입니다.
Price Index는 여러 시장을 이용하기 때문에 하나의 거래소에서 가격 이상이 발생하는 위험을 줄이는 데 도움이 됩니다.
또 Binance는 특정 Price Source가 전체 시장 Median에서 크게 벗어나거나 Price Feed가 장시간 업데이트되지 않을 때 해당 가격을 제한하거나 Weight를 0으로 처리하는 보호 구조를 사용합니다.
하지만 Price Index 역시 실제 시장 전체가 움직이면 함께 움직입니다.
따라서 Price Index가 존재한다고 Futures의 가격 변동이나 청산 위험이 사라지는 것은 아닙니다.
실제 Position을 관리할 때는
Price Index → Mark Price → Last Price → Liquidation Price → Margin Ratio
순서로 함께 확인하는 것이 좋습니다.
이 글은 Binance Futures 가격 구조를 설명하기 위한 정보성 콘텐츠이며 특정 거래 전략이나 투자 수익을 보장하지 않습니다. Futures 및 레버리지 거래에는 원금 손실과 청산 위험이 있습니다.
바이낸스 가입하고 혜택 확인하기+
바이낸스 가입하기
바이낸스 회원가입부터 이메일 인증, KYC, OTP 설정까지 COINSIGN의 단계별 가이드를 확인하면서 진행할 수 있습니다.
바이낸스 가입하기바이낸스 가입방법 8단계 가이드 보기 →