바이낸스
바이낸스 Bid Ask Spread 뜻 2026|Best Bid·Best Ask·유동성 완벽 정리
바이낸스 Bid Ask Spread 뜻과 계산 방법을 2026년 최신 기준으로 정리했습니다. Best Bid·Best Ask 차이부터 Tick·bps 계산, Order Book Level 1~10, 유동성·Depth·Slippage·Market Order·BBO와 Spread의 관계까지 알아봅니다.
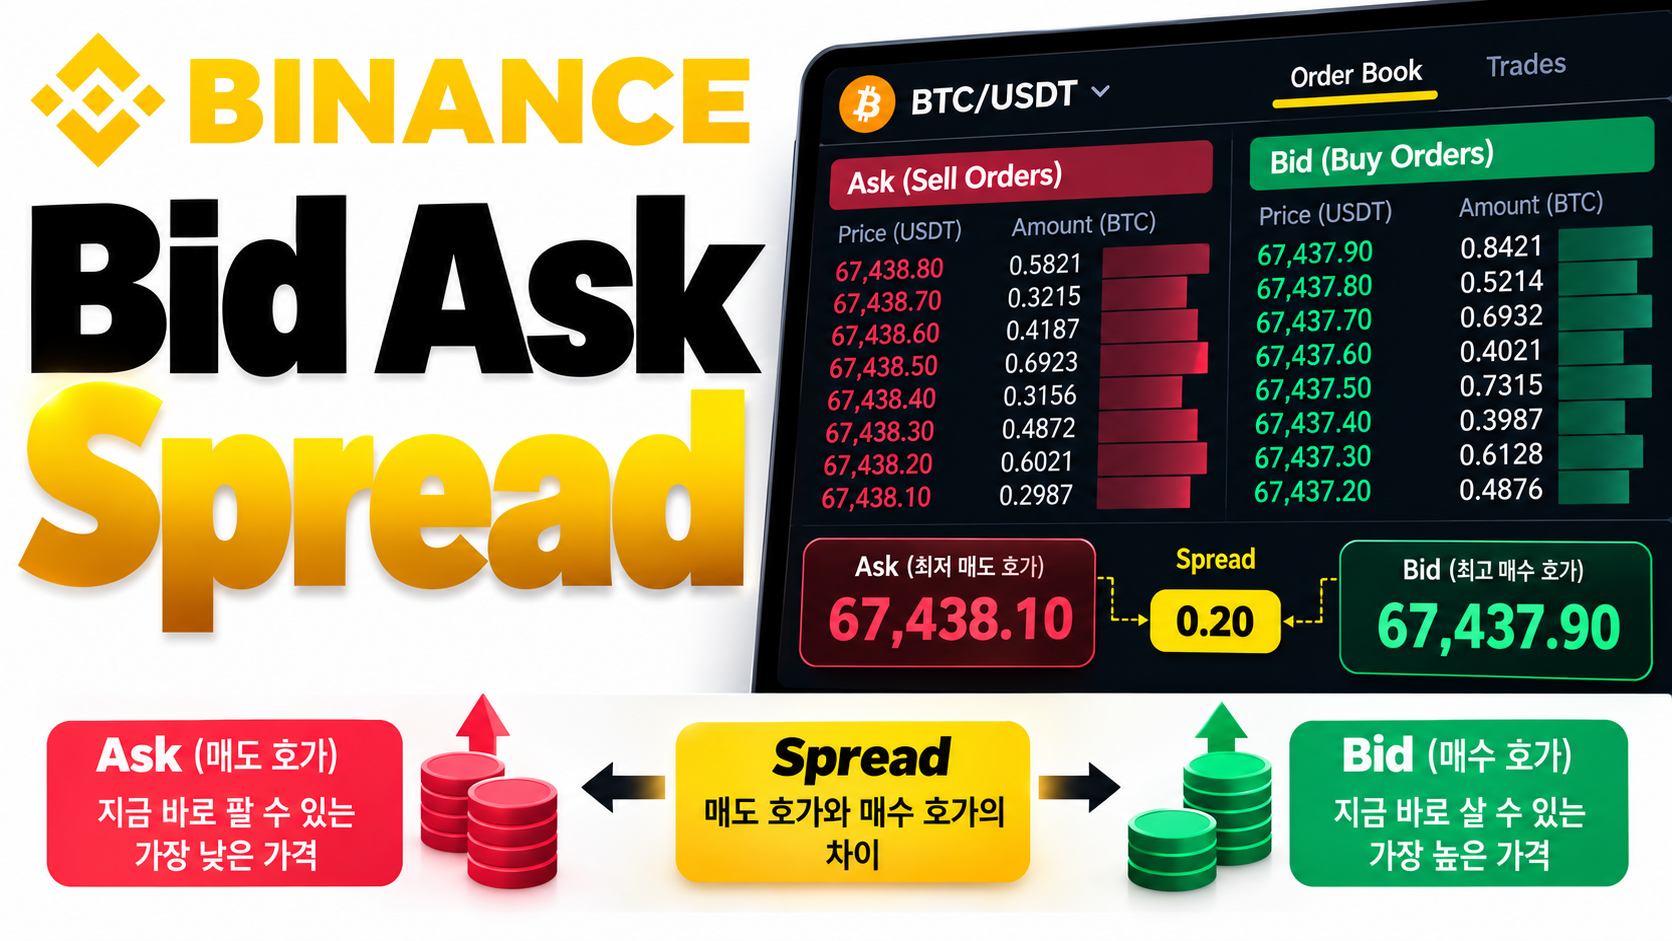
바이낸스 Bid Ask Spread 뜻 2026
바이낸스 Order Book을 보면 현재 시장 가격 주변에
Bid
와
Ask
가 표시됩니다.
여기서 가장 가까운 매수 가격과 매도 가격 사이의 차이를
Bid Ask Spread
라고 합니다.
예를 들어 BTCUSDT Futures의 현재 Order Book이
Best Bid = 100,000
Best Ask = 100,010
이라면
Bid Ask Spread는
10 USDT
입니다.
계산은 간단합니다.
Spread = Ask Price - Bid Price
입니다.
즉 바이낸스 Bid Ask Spread를 한 문장으로 정리하면
“현재 매수자가 가장 높게 제시한 가격과 매도자가 가장 낮게 제시한 가격 사이의 차이”
입니다.
---
바이낸스 Bid Ask Spread란?
먼저 Bid와 Ask를 구분해야 합니다.
Bid
매수 주문입니다.
“이 가격이면 사겠다”
라고 Order Book에 올라와 있는 Buy Order입니다.
Ask
매도 주문입니다.
“이 가격이면 팔겠다”
라고 올라와 있는 Sell Order입니다.
이 중 시장 가격과 가장 가까운 주문을 각각
Best Bid
와
Best Ask
라고 합니다.
그리고 두 가격 사이의 차이가 Spread입니다.
---
Best Bid란?
Best Bid는 현재 Order Book에서
가장 높은 매수 가격
입니다.
예를 들어 Buy Orders가
99,800
99,900
100,000
에 존재한다면
Best Bid는
100,000
입니다.
현재 판매자가 빠르게 Sell하려 할 때 가장 먼저 만날 가능성이 높은 Buy Price입니다.
---
Best Ask란?
Best Ask는 현재 Order Book에서
가장 낮은 매도 가격
입니다.
예를 들어 Sell Orders가
100,010
100,020
100,050
에 있다면
Best Ask는
100,010
입니다.
현재 구매자가 Market Buy를 실행한다면 가장 먼저 접근하게 되는 Sell Price입니다.
---
Best Bid·Best Ask·Spread 관계
구조는 매우 간단합니다.
가장 높은 Buy Order → Best Bid
가장 낮은 Sell Order → Best Ask
그리고
Best Ask - Best Bid → Bid Ask Spread
입니다.
예를 들어
Best Bid = 100
Best Ask = 101
이라면
Spread = 1
입니다.
---
Spread가 0일 수도 있나요?
일반적인 Order Book에서는 Best Bid가 Best Ask보다 낮은 상태로 존재합니다.
만약 서로 같은 가격 또는 교차하는 가격의 주문이 존재한다면 Matching Engine이 체결 가능한 주문을 매칭하기 때문에 그대로 오랫동안 남아 있기 어렵습니다.
따라서 정상적인 Order Book에서는 보통
Best Bid < Best Ask
구조가 형성됩니다.
---
Spread가 좁다는 뜻
예를 들어
Best Bid = 100.00
Best Ask = 100.01
이라면 Spread는 매우 좁습니다.
일반적으로 Spread가 좁다는 것은 Buy와 Sell 주문이 서로 가까운 가격에 모여 있다는 뜻입니다.
유동성이 높은 시장에서 이런 구조가 자주 나타날 수 있습니다.
하지만 Spread 하나만 보고 유동성이 충분하다고 판단하면 안 됩니다.
Best Bid와 Ask에 실제 Quantity가 얼마나 있는지도 중요합니다.
---
Spread가 넓다는 뜻
반대로
Best Bid = 100
Best Ask = 105
라면 Spread는
5
입니다.
Buy와 Sell 사이의 가격 간격이 상당히 큽니다.
이런 시장에서 Market Buy와 Market Sell을 반복하면 Buy는 높은 Ask에서 체결되고 Sell은 낮은 Bid에서 체결될 수 있기 때문에 가격 차이에 따른 실행 비용이 커질 수 있습니다.
---
Spread 계산 공식
가장 기본적인 절대 가격 Spread는
Spread = Ask Price - Bid Price
입니다.
예를 들어
Ask = 100.20
Bid = 100.00
이라면
Spread는
0.20
입니다.
하지만 BTC와 저가 알트코인을 단순 가격 차이만으로 비교하기는 어렵습니다.
그래서 Binance Futures에서는 Spread를
Ticks
와
bps
형태로도 분석합니다.
---
Spread in Ticks란?
Tick은 해당 Contract에서 가격이 움직일 수 있는 최소 단위입니다.
Binance Futures 공식 Liquidity Analysis의 공식은
Spread in Ticks = (Ask Price - Bid Price) ÷ Tick Size
입니다.
예를 들어
Ask = 100.04
Bid = 100.00
Tick Size = 0.01
이라면
Spread = 4 Ticks
입니다.
즉 Bid와 Ask 사이에 최소 가격 단위가 몇 칸 존재하는지를 보여줍니다.
---
Tick Size란?
Tick Size는 해당 Futures Contract에서 주문 가격이 변할 수 있는 최소 가격 단위입니다.
예를 들어 Tick Size가
0.1
이라면
100.0
100.1
100.2
처럼 주문 가격이 움직일 수 있습니다.
Tick Size가
0.01
이면
100.00
100.01
100.02
처럼 더 세밀하게 움직일 수 있습니다.
---
Tick Size는 모든 종목이 같나요?
아닙니다.
각 Futures Contract마다 다를 수 있습니다.
또 Binance는 시장 유동성과 거래 환경 등을 고려해 Tick Size를 변경할 수 있습니다.
따라서
BTCUSDT Tick Size
와
특정 알트코인 Contract의 Tick Size가 동일하다고 생각하면 안 됩니다.
API 사용자는 현재 Exchange Information을 확인하는 것이 좋습니다.
---
Tick Size가 바뀌면 Spread Ticks도 달라질 수 있습니다
예를 들어 가격 차이는 똑같이
0.01
이라고 가정하겠습니다.
Tick Size = 0.01
Spread = 1 Tick
Tick Size = 0.001
Spread = 10 Ticks
입니다.
즉 절대 가격 Spread가 같더라도 Contract의 Tick Size에 따라 Spread in Ticks는 달라집니다.
---
Spread in bps란?
bps는
Basis Points
의 약자입니다.
1 bps는
0.01%
입니다.
가격이 서로 다른 자산의 Spread를 상대적인 비율로 비교할 때 유용합니다.
기본적인 Spread 비율은
(Ask - Bid) ÷ Mid Price
로 계산할 수 있습니다.
이를 Basis Points로 표현하려면
× 10,000
을 적용합니다.
---
bps 계산 예시
Best Bid가
99.90
Best Ask가
100.10
이라고 가정하겠습니다.
Mid Price는
100
입니다.
가격 차이는
0.20
입니다.
비율은
0.20 ÷ 100 = 0.002
입니다.
퍼센트로는
0.20%
이고,
Basis Points로는
20 bps
입니다.
---
bps를 사용하는 이유
BTC와 저가 알트코인을 비교한다고 가정해보겠습니다.
BTC Spread가
10 USDT
이고,
다른 Coin Spread가
0.01 USDT
라고 해서 단순히 0.01 쪽이 항상 더 좁은 시장이라고 판단할 수 없습니다.
각 자산 가격 자체가 다르기 때문입니다.
bps를 이용하면 현재 가격 대비 Spread가 얼마나 큰지를 상대적으로 비교할 수 있습니다.
---
Mid Price란?
Spread 비율을 계산할 때 중요한 기준이
Mid Price
입니다.
일반적으로
Mid Price = (Best Ask + Best Bid) ÷ 2
입니다.
예를 들어
Best Bid = 99
Best Ask = 101
이라면
Mid Price는
100
입니다.
---
Binance Futures Spread 분석
2026년 현재 Binance Futures Liquidity Analysis에서는 Bid Ask Spread를 Order Book의
Level 1부터 Level 10
까지 분석할 수 있습니다.
즉 Best Bid와 Best Ask만 보는 것이 아니라 더 깊은 Price Level의 Bid·Ask 차이도 비교할 수 있습니다.
---
Level 1 Spread란?
Level 1은 가장 위쪽의 Order Book입니다.
즉
Best Bid
와
Best Ask
사이의 Spread입니다.
일반 사용자가 말하는 Bid Ask Spread는 대부분 이 Level 1 Spread를 의미합니다.
---
Level 2 Spread란?
두 번째 Bid와 두 번째 Ask 사이의 가격 차이입니다.
예를 들어
Ask 1 = 100.1 Ask 2 = 100.2
Bid 1 = 99.9 Bid 2 = 99.8
라면 Level 2에서는
100.2 - 99.8
의 차이를 분석할 수 있습니다.
---
Level 10까지 보는 이유
큰 Market Order에서는 Best Bid 또는 Best Ask 한 줄의 Quantity만으로 주문을 모두 처리하지 못할 수 있습니다.
이 경우 주문은
Level 2
Level 3
Level 4
등 더 깊은 Order Book까지 소비합니다.
따라서 큰 주문을 분석할 때는 Top of Book Spread만 보는 것보다 여러 Level의 가격 구조를 함께 보는 것이 의미가 있습니다.
---
---
Spread와 Order Book Depth 차이
두 개념은 함께 보지만 의미가 다릅니다.
Spread
Buy와 Sell의 가격 간격
Depth
여러 가격대에 얼마나 많은 Quantity가 존재하는지
입니다.
예를 들어 시장 A와 B 모두 Spread가
0.01%
라고 가정하겠습니다.
하지만
시장 A의 Best Ask 주변에는
1,000 BTC
가 있고
시장 B에는
0.1 BTC
밖에 없을 수 있습니다.
둘의 Spread는 같아도 큰 주문의 실제 체결 결과는 완전히 달라질 수 있습니다.
---
좁은 Spread가 깊은 Depth를 의미하나요?
반드시 그렇지는 않습니다.
Spread가 매우 좁아도 Best Bid·Ask의 Quantity가 거의 없을 수 있습니다.
예를 들어
Best Bid = 100.00 / 0.01 BTC
Best Ask = 100.01 / 0.01 BTC
라면 Spread는 좁습니다.
하지만 10 BTC Market Order가 들어오면 바로 다음 여러 Level을 소비해야 할 수 있습니다.
따라서
Spread + Depth
를 함께 봐야 합니다.
---
깊은 Depth인데 Spread가 넓을 수도 있나요?
가능합니다.
Bid와 Ask가 서로 멀리 떨어져 있지만 각 가격대 뒤에는 많은 Quantity가 존재할 수 있습니다.
따라서
Depth가 깊다
와
Spread가 좁다
는 같은 의미가 아닙니다.
유동성을 분석할 때는 서로 다른 측면을 보여주는 지표입니다.
---
Spread와 유동성 관계
일반적으로 유동성이 높은 시장에서는
- 주문 참여자가 많고
- Buy·Sell 경쟁이 활발하며
- Bid와 Ask가 가까워지는
경향이 나타날 수 있습니다.
그래서 좁은 Spread는 높은 유동성의 특징 중 하나로 볼 수 있습니다.
하지만 시장 유동성은 Spread뿐 아니라
- Depth
- 거래량
- 주문 Size
- 체결 빈도
등을 함께 봐야 합니다.
---
Spread와 Slippage 차이
두 용어도 자주 혼동합니다.
Spread
주문하기 전 현재 Bid와 Ask 사이의 가격 차이
Slippage
사용자가 예상했던 가격과 실제 Average Fill Price 사이의 차이
입니다.
즉
Spread → 현재 시장 구조
Slippage → 실제 주문 실행 결과
입니다.
---
Spread가 좁아도 Slippage가 발생할 수 있습니다
예를 들어
Best Bid = 99.99
Best Ask = 100.00
으로 Spread는 매우 좁습니다.
하지만 Best Ask 100.00에 Quantity가
0.01 BTC
밖에 없다고 가정하겠습니다.
사용자가 10 BTC Market Buy를 넣으면 다음 Ask들을 계속 소비해야 합니다.
결과적으로 Average Fill Price가
100.50
까지 올라갈 수도 있습니다.
즉
Spread 좁음 ≠ Slippage 없음
입니다.
---
Spread가 넓으면 즉시 비용이 커질 수 있습니다
현재
Best Bid = 99
Best Ask = 101
이라고 가정하겠습니다.
바로 Market Buy를 하면 약 101에서 시작하고,
바로 Market Sell을 하면 약 99에서 시작할 수 있습니다.
즉 매수와 매도 사이에 이미 큰 가격 간격이 존재합니다.
이 때문에 Spread가 넓은 시장에서는 단기적인 진입·청산 비용이 상대적으로 커질 수 있습니다.
---
Spread는 Trading Fee가 아닙니다
중요한 차이입니다.
Trading Fee
Binance에 지불하는 거래 수수료
Bid Ask Spread
Order Book의 Buy와 Sell 가격 차이
입니다.
예를 들어 거래 수수료가 매우 낮더라도 Spread가 넓다면 실제 체결에서 가격 비용이 발생할 수 있습니다.
반대로 Spread가 좁아도 거래 수수료는 별도로 발생합니다.
---
실제 거래 비용은 여러 요소로 구성됩니다
거래 실행 비용을 볼 때는 단순 Trading Fee 하나만 보면 안 됩니다.
대표적으로
Trading Fee
+
Bid Ask Spread
+
Slippage
+
상황에 따라 Funding Fee
등이 결과에 영향을 줄 수 있습니다.
특히 짧은 시간 안에 진입과 종료를 반복하는 거래에서는 Spread가 상대적으로 중요해질 수 있습니다.
---
Spread와 Cost To Trade 관계
Binance Futures Liquidity Analysis에서는
Cost To Trade
도 별도 지표로 제공합니다.
공식 설명에서는 Cost To Trade가
예상 가격과 주문이 완전히 체결된 실제 가격의 차이
에서 발생할 수 있으며,
대표적인 원인으로
Bid Ask Spread 변화
와
부족한 Order Book Depth
를 설명합니다.
즉
Spread
와
Depth
가 실제 거래 실행 비용으로 연결될 수 있습니다.
---
Cost To Trade 예시
예를 들어 Best Ask가
100
이라고 가정하겠습니다.
그런데 10 BTC를 매수하려고 하는데 Ask Quantity가 다음처럼 있습니다.
100 → 1 BTC
100.2 → 2 BTC
100.5 → 3 BTC
101 → 10 BTC
이면 10 BTC 전체를 매수하는 Average Price는 처음 본 Best Ask 100보다 높아집니다.
이런 구조가 실제 실행 비용에 영향을 줍니다.
---
Market Buy와 Spread
Market Buy는 현재 가장 낮은 Ask부터 체결됩니다.
따라서 현재
Best Bid = 100
Best Ask = 100.1
이라면 Market Buy는 기본적으로 Sell Side의 100.1 유동성부터 접근합니다.
즉 Buyer 입장에서는 Ask Price가 직접적으로 중요합니다.
---
Market Sell과 Spread
Market Sell은 반대로 가장 높은 Bid부터 체결됩니다.
같은 시장에서
Best Bid = 100
Best Ask = 100.1
이라면 Market Sell은 100 근처의 Buy Liquidity와 먼저 매칭됩니다.
따라서 Seller에게는 Bid Price가 중요합니다.
---
Market Buy 후 바로 Market Sell하면?
가격과 Order Book이 전혀 변하지 않았다고 단순 가정하겠습니다.
Market Buy는
Ask
에서 사고,
바로 Market Sell하면
Bid
에서 팔게 됩니다.
따라서 Trading Fee를 제외해도 Bid Ask Spread만큼 가격 차이가 발생할 수 있습니다.
이것이 Spread가 단기 거래 비용에서 중요한 이유입니다.
---
Limit Order는 Spread 안에 넣을 수 있나요?
Contract의 Tick Size와 주문 규칙이 허용한다면 가능합니다.
예를 들어
Best Bid = 100
Best Ask = 101
이라면
100.5 Buy Limit
같은 주문을 제출할 수 있는 환경이라면 새로운 Best Bid가 될 수 있습니다.
다른 참여자가 더 높은 Bid를 제출하면 Spread가 좁아질 수 있습니다.
---
Limit Order가 Spread를 좁힐 수 있습니다
기존 Order Book이
Bid = 100
Ask = 102
라고 가정하겠습니다.
새로운 Sell Limit이
101
에 등록된다면
Best Ask가 102에서 101로 내려갑니다.
Spread는
2 → 1
로 좁아집니다.
즉 시장 참여자의 Limit Orders가 Spread 형성에 직접 영향을 줍니다.
---
Market Order는 Spread를 넓힐 수도 있습니다
Best Ask에 있는 Quantity가 Market Buy로 모두 체결되면 다음 Ask Price가 Best Ask가 됩니다.
예를 들어
Ask 1 = 100.1
Ask 2 = 100.5
이고
100.1 물량이 전부 소진되면 새로운 Best Ask가
100.5
가 될 수 있습니다.
Bid가 그대로라면 Spread가 순간적으로 넓어질 수 있습니다.
---
주문 취소도 Spread를 바꿉니다
Best Bid나 Best Ask에 있던 Limit Order가 취소되면 다음 Price Level이 새로운 Best Price가 됩니다.
따라서 실제 Trade가 발생하지 않아도
Cancel
만으로 Spread가 변경될 수 있습니다.
Order Book은 거래뿐 아니라 신규 주문·취소·수정에 의해 계속 변합니다.
---
변동성이 높을 때 Spread가 넓어질 수 있습니다
시장 가격이 빠르게 움직이면 Maker들이 기존 주문을 취소하거나 시장 가격에서 더 멀리 Limit Orders를 배치할 수 있습니다.
그 결과
Best Bid는 낮아지고
Best Ask는 높아지면서
Spread가 확대될 수 있습니다.
특히 급격한 변동성이나 유동성 부족 상황에서는 Spread 변화를 주의해서 보는 것이 좋습니다.
---
Spread와 Market Maker
Market Maker는 Order Book에 지속적으로 Buy·Sell Limit Orders를 제공하면서 시장 유동성에 기여할 수 있습니다.
Buy와 Sell 주문이 서로 가까운 가격에 경쟁적으로 배치되면 Spread가 좁아질 수 있습니다.
Binance Futures 역시 별도의 Market Maker Program을 운영하고 있습니다.
다만 실제 Spread는 시장 상황과 Contract마다 계속 변합니다.
---
Maker와 Taker 관계
Spread를 이해하면 Maker와 Taker도 이해하기 쉽습니다.
Maker
Order Book에 주문을 남겨 Liquidity를 제공합니다.
Taker
이미 존재하는 Liquidity를 즉시 소비합니다.
일반적으로 Market Order는 Taker이고,
즉시 체결되지 않는 Limit Order는 Maker가 될 수 있습니다.
하지만 Limit Order라도 기존 반대 주문과 즉시 매칭되면 Taker가 될 수 있습니다.
---
Post Only와 Spread
Post Only는 Limit Order가 Taker로 즉시 체결되지 않고 Maker로 Order Book에 등록되도록 제한합니다.
예를 들어
Best Ask = 100
인데
Buy Post Only를
100
이상으로 넣어 즉시 Sell Order와 체결될 상황이라면 주문이 취소될 수 있습니다.
즉 Spread 안에서 Maker Quote를 관리하는 데 관련된 기능입니다.
---
BBO와 Bid Ask Spread
BBO는 Bid Ask Spread와 직접적으로 연결됩니다.
Buy Counterparty 1
Best Ask 사용
Sell Counterparty 1
Best Bid 사용
Buy Queue 1
Best Bid 사용
Sell Queue 1
Best Ask 사용
입니다.
즉 현재 Best Bid·Ask가 BBO 가격 결정의 핵심입니다.
---
Counterparty 1과 Spread
현재
Best Bid = 100
Best Ask = 101
이라고 가정하겠습니다.
Buy Counterparty 1
101 Buy Limit
Buy Queue 1
100 Buy Limit
입니다.
두 주문 가격 차이가 바로 현재 Top of Book Spread와 연결됩니다.
---
Stop BBO에서도 Spread가 중요합니다
Stop BBO는 Trigger 순간의 Global Orderbook을 확인합니다.
따라서 Stop Price가 Trigger되는 순간 Spread가 평소보다 크게 벌어져 있다면 Queue와 Counterparty BBO 가격 차이 역시 평소보다 클 수 있습니다.
변동성이 높은 순간에는 이 차이가 중요해질 수 있습니다.
---
Spread와 Global Orderbook
Global Orderbook에서 가장 위쪽에 있는
Best Bid
와
Best Ask
가 Level 1 Spread를 만듭니다.
그 아래
Bid 2 / Ask 2
Bid 3 / Ask 3
등이 더 깊은 Spread Level을 구성합니다.
따라서 Bid Ask Spread는 별도의 시장 데이터가 아니라 Order Book 구조에서 직접 만들어지는 값입니다.
---
Spread와 Order Book Aggregation
사용자는 화면에서 Order Book Price Level을 더 큰 단위로 묶어 볼 수 있습니다.
하지만 화면 Aggregation이 실제 Contract의 Tick Size와 같은 개념은 아닙니다.
BBO와 세부 Spread를 분석할 때는 실제 Contract의 Tick Size와 Underlying Order Book Price Levels를 기준으로 보는 것이 중요합니다.
---
Tick Size가 작으면 Spread도 항상 좁을까요?
아닙니다.
Tick Size가 작으면 주문을 더 세밀한 가격 간격으로 배치할 수 있습니다.
하지만 실제 시장 참여자들이 Buy와 Sell Orders를 얼마나 가까이 배치하는지는 시장 유동성과 수급에 따라 달라집니다.
따라서
작은 Tick Size = 무조건 좁은 Spread
는 아닙니다.
---
Tick Size 조정이 Spread에 영향을 줄 수 있나요?
가능합니다.
Tick Size는 주문 가격을 배치할 수 있는 최소 간격을 결정하기 때문입니다.
Binance도 Futures Tick Size 변경 공지에서 조정 목적 중 하나로 시장 유동성과 사용자 거래 경험 개선을 언급합니다.
다만 Tick Size가 변경됐다고 Spread가 특정 값으로 자동 고정되는 것은 아닙니다.
실제 Spread는 Order Book 참여자들의 주문으로 결정됩니다.
---
Spread가 음수가 될 수 있나요?
정상적인 Matching Order Book에서 지속적인 상태로는 일반적으로 그렇지 않습니다.
Bid가 Ask보다 높아져 서로 교차할 수 있다면 Matching Engine이 체결 가능한 주문을 매칭합니다.
따라서 정상적으로 표시되는 Top of Book에서는
Best Ask ≥ Best Bid
구조를 기대할 수 있습니다.
---
Spot에서도 Bid Ask Spread가 있나요?
네.
Bid Ask Spread 자체는 Futures에만 존재하는 개념이 아닙니다.
Spot Order Book에도 Best Bid와 Best Ask가 있기 때문에 Spread가 존재합니다.
이번 글에서는 Binance Futures 공식 Liquidity Analysis의 ticks·bps·Level 1~10 구조를 중심으로 설명하지만 기본 원리는 Spot에서도 동일합니다.
---
Spot과 Futures Spread가 같나요?
반드시 같지 않습니다.
BTCUSDT Spot과 BTCUSDT Futures는 서로 다른 Order Book입니다.
각 시장의
- Buy Orders
- Sell Orders
- 유동성
- Market Maker
- 거래 수요
가 다르기 때문에 Spread도 달라질 수 있습니다.
---
같은 Coin이라도 Contract마다 Spread가 다릅니다
예를 들어 BTCUSDT Perpetual과 특정 Delivery Contract 또는 다른 Quote Asset Contract의 Order Book은 서로 별개입니다.
따라서
BTC니까 Spread가 항상 같다
고 생각하면 안 됩니다.
실제 거래하려는 Pair·Contract의 Order Book을 확인해야 합니다.
---
Spread가 갑자기 커졌다면 확인할 것
갑자기 Spread가 확대됐다면
Best Bid·Best Ask
뿐 아니라
Top Level Quantity
Order Book Depth
최근 거래량
시장 변동성
을 함께 확인하는 것이 좋습니다.
Best Price 주문이 취소되면서 일시적으로 Spread가 커진 것일 수도 있고 시장 전체 유동성이 줄어든 상황일 수도 있습니다.
---
Spread와 큰 Market Order
큰 Market Order에서는 Top of Book Spread보다 실제 Depth가 더 중요해질 수 있습니다.
예를 들어 Level 1 Spread는 1 Tick에 불과하지만 Best Ask 수량이 매우 적다면 큰 Market Buy는
Level 2
Level 3
Level 4
까지 빠르게 소비합니다.
따라서 큰 주문에서는
Level 1 Spread + Multi-Level Depth
를 함께 확인해야 합니다.
---
Spread와 작은 주문
반대로 내 주문 Size가 Best Bid·Ask Quantity보다 훨씬 작다면 Level 1 Spread가 실제 실행 비용에 상대적으로 더 직접적인 영향을 줄 수 있습니다.
예를 들어 Best Ask에 100 BTC가 있는데 내가 0.01 BTC만 Market Buy한다면 더 깊은 Ask Level까지 갈 가능성은 상대적으로 낮습니다.
이 경우 Top of Book Spread가 중요한 정보가 됩니다.
---
Bid Ask Spread 차트를 누구나 볼 수 있나요?
일반 거래 화면에서 Best Bid와 Best Ask 자체는 확인할 수 있습니다.
다만 Binance 공식 Liquidity Analysis에서 제공하는 Level 1~10 Bid Ask Spread Chart는 별도 전문 분석 기능입니다.
공식 안내 기준 해당 기능은 Futures Liquidity Provider Program의 대상 고빈도 거래 사용자가 VIP Portal에서 접근합니다.
---
Binance Liquidity Analysis에서 제공하는 지표
Liquidity Analysis에는 대표적으로
Bid Ask Spread
Book Depth
Cost To Trade
Flow Analytics
가 포함됩니다.
Spread 하나만 따로 보기보다 Depth와 Cost To Trade를 함께 분석하도록 구성되어 있습니다.
---
Spread를 거래 방향 신호로 볼 수 있나요?
Bid Ask Spread는 기본적으로 유동성과 실행 비용에 관련된 시장 구조 데이터입니다.
Spread가 좁아졌다고 반드시 가격이 상승하거나 하락하는 것은 아닙니다.
따라서
좁은 Spread = 매수
넓은 Spread = 매도
같은 방향성 신호로 단순하게 사용하면 안 됩니다.
---
Spread를 볼 때 중요한 5가지
1. Best Bid
현재 최고 Buy Price
2. Best Ask
현재 최저 Sell Price
3. Spread
두 가격의 차이
4. Tick Size
Spread가 몇 Tick인지
5. Order Book Depth
실제 그 가격 주변에 얼마나 많은 Quantity가 존재하는지
입니다.
Spread 숫자 하나보다 이 다섯 가지를 같이 보는 것이 좋습니다.
---
Bid Ask Spread 자주 하는 실수
Bid와 Ask를 반대로 이해
Bid는 Buy, Ask는 Sell입니다.
Best Bid가 가장 싼 Buy라고 생각
Best Bid는 가장 높은 Buy Price입니다.
Best Ask가 가장 높은 Sell이라고 생각
Best Ask는 가장 낮은 Sell Price입니다.
Spread와 Slippage를 같은 것으로 생각
Spread는 현재 가격 간격이고 Slippage는 실제 체결 결과의 차이입니다.
Spread를 Trading Fee라고 생각
별개의 비용입니다.
Spread가 좁으면 무조건 유동성이 깊다고 생각
Depth도 따로 확인해야 합니다.
Tick Size와 Spread를 같은 것으로 생각
Tick Size는 최소 가격 단위이고 Spread는 실제 Bid·Ask 간격입니다.
Spread가 좁으면 Market Order가 항상 좋은 가격에 전량 체결된다고 생각
Order Size 대비 Depth가 부족하면 여러 Level을 소비할 수 있습니다.
---
바이낸스 Bid Ask Spread 체크리스트
- [ ] 거래 Pair·Contract 확인
- [ ] Best Bid 확인
- [ ] Best Ask 확인
- [ ] 절대 Spread 확인
- [ ] Mid Price 확인
- [ ] Spread % 확인
- [ ] 필요하면 bps 확인
- [ ] Contract Tick Size 확인
- [ ] Spread in Ticks 확인
- [ ] Best Bid Quantity 확인
- [ ] Best Ask Quantity 확인
- [ ] Order Book Depth 확인
- [ ] 내 Order Size와 비교
- [ ] Market Order 전 Slippage 가능성 확인
- [ ] Trading Fee와 Spread 구분
핵심 순서는
Best Bid → Best Ask → Spread → Tick/bps → Depth → 내 Order Size
입니다.
---
바이낸스 Bid Ask Spread FAQ
바이낸스 Bid Ask Spread란 무엇인가요?
현재 Ask Price가 Bid Price보다 얼마나 높은지를 나타내는 가격 차이입니다.
Bid란 무엇인가요?
Buy Order입니다.
Ask란 무엇인가요?
Sell Order입니다.
Best Bid란 무엇인가요?
현재 Order Book에서 가장 높은 Buy Price입니다.
Best Ask란 무엇인가요?
현재 Order Book에서 가장 낮은 Sell Price입니다.
Spread는 어떻게 계산하나요?
기본적으로
Best Ask - Best Bid
입니다.
Spread in Ticks는 어떻게 계산하나요?
Binance Futures 공식 공식은
(Ask Price - Bid Price) ÷ Tick Size
입니다.
bps란 무엇인가요?
Basis Point의 약자입니다. 1 bps는 0.01%입니다.
Binance Futures에서는 몇 Level까지 Spread를 분석하나요?
공식 Liquidity Analysis에서는 Order Book Level 1부터 10까지 Spread를 분석할 수 있습니다.
Spread가 좁으면 유동성이 높은 건가요?
높은 유동성 시장에서 좁은 Spread가 나타나는 경우가 많지만 Depth와 Quantity도 함께 봐야 합니다.
Spread가 좁으면 Slippage가 없나요?
아닙니다.
큰 주문이 여러 Order Book Level을 소비하면 Slippage가 발생할 수 있습니다.
Spread와 Trading Fee는 같은가요?
아닙니다.
Spread는 시장의 Bid·Ask 가격 차이고 Trading Fee는 거래소에 지불하는 수수료입니다.
Spread와 Order Book Depth 차이는 무엇인가요?
Spread는 Buy·Sell 가격 간격이고 Depth는 여러 가격대에 쌓여 있는 누적 주문량입니다.
Market Buy는 어느 가격에서 시작하나요?
현재 Order Book의 Best Ask부터 체결을 시도합니다.
Market Sell은 어느 가격에서 시작하나요?
Best Bid부터 체결을 시도합니다.
Queue 1과 Spread는 어떤 관계인가요?
Buy Queue 1은 Best Bid, Sell Queue 1은 Best Ask를 사용합니다.
Counterparty 1은요?
Buy Counterparty 1은 Best Ask, Sell Counterparty 1은 Best Bid를 사용합니다.
Tick Size는 바뀔 수 있나요?
네.
Binance는 Futures Contract별 Tick Size를 조정할 수 있으며 API 사용자는 최신 Exchange Information을 확인하는 것이 좋습니다.
Spot에도 Spread가 있나요?
네.
Spot Order Book에도 Bid와 Ask가 있으므로 동일한 기본 개념의 Spread가 존재합니다.
---
바이낸스 Bid Ask Spread 핵심 정리
| 항목 | 내용 |
|---|---|
| Bid | Buy Order |
| Ask | Sell Order |
| Best Bid | 가장 높은 Buy Price |
| Best Ask | 가장 낮은 Sell Price |
| Spread | Ask - Bid |
| Mid Price | (Ask + Bid) ÷ 2 |
| Spread in Ticks | Spread ÷ Tick Size |
| bps | 상대적 Spread 표시 단위 |
| Binance Futures 분석 | Level 1~10 |
| 좁은 Spread | Buy·Sell 가격이 가까움 |
| 넓은 Spread | Buy·Sell 가격 차이가 큼 |
| Spread = Fee | X |
| Spread = Slippage | X |
| Spread = Depth | X |
| Market Buy | Ask Side 소비 |
| Market Sell | Bid Side 소비 |
| BBO 관계 | 매우 높음 |
| 미래 가격 방향 예측 | X |
바이낸스 Bid Ask Spread의 핵심은
“현재 시장에서 가장 높은 매수 주문과 가장 낮은 매도 주문 사이에 존재하는 가격 차이”
입니다.
---
마무리
바이낸스 Bid Ask Spread는 Order Book의 유동성과 거래 실행 비용을 이해할 때 가장 기본적인 지표입니다.
핵심 구조는
Best Bid → 가장 높은 Buy Price
Best Ask → 가장 낮은 Sell Price
Spread → Best Ask - Best Bid
입니다.
Binance Futures의 전문 Liquidity Analysis에서는 Spread를 단순 가격 차이뿐 아니라
Ticks
와
bps
기준으로 비교하고, Order Book Level 1부터 Level 10까지 분석할 수 있습니다.
하지만 Spread만 봐서는 충분하지 않습니다.
예를 들어 Spread가 매우 좁더라도 Best Ask에 Quantity가 거의 없다면 큰 Market Buy는 여러 Price Level을 소비하면서 Slippage를 만들 수 있습니다.
따라서 실제 거래에서는
Spread + Order Book Depth + Order Size
를 함께 확인해야 합니다.
또 거래 비용도 구분해야 합니다.
Trading Fee → 거래소 수수료
Spread → Bid와 Ask 사이 가격 차이
Slippage → 예상 가격과 실제 평균 Fill Price 차이
입니다.
특히 Market Order나 BBO를 사용할 때는
Best Bid → Best Ask → Spread → Quantity → Depth → 실제 Fill Price
순서로 확인하면 현재 시장의 체결 구조를 이해하기 쉽습니다.
이 글은 Binance의 Order Book과 Futures 유동성 구조를 설명하기 위한 정보성 콘텐츠이며 특정 거래 전략이나 투자 수익을 보장하지 않습니다. Futures 및 레버리지 거래에는 원금 손실과 청산 위험이 있습니다.
바이낸스 가입하고 혜택 확인하기+
바이낸스 가입하기
바이낸스 회원가입부터 이메일 인증, KYC, OTP 설정까지 COINSIGN의 단계별 가이드를 확인하면서 진행할 수 있습니다.
바이낸스 가입하기바이낸스 가입방법 8단계 가이드 보기 →